
Introducción
El crédito al consumo ha impulsado el crecimiento de la cartera bancaria en México durante al menos 18 meses. Según el Reporte de Estabilidad Financiera del Banco de México, la cartera de consumo creció 7.1% real anual en marzo de 2026; Banxico también registra una mayor incorporación de nuevos acreditados en los segmentos automotriz y de tarjetas de crédito. El banco señala que, hasta ahora, no existe un deterioro generalizado de la calidad de la cartera, aunque detectó aumentos de morosidad en todos los segmentos, con el incremento más relevante en préstamos personales y entre acreditados de menores ingresos. Además, parte de la colocación más activa se atribuye a reducciones en la tasa de referencia que permitieron ofrecer nuevos créditos a tasas más bajas.
Con ese contexto, si piensas financiar un auto conviene comparar ofertas con cuidado para elegir la opción que te cueste menos en total y te deje mayor margen frente a riesgos.
Qué pedir y comparar en una cotización
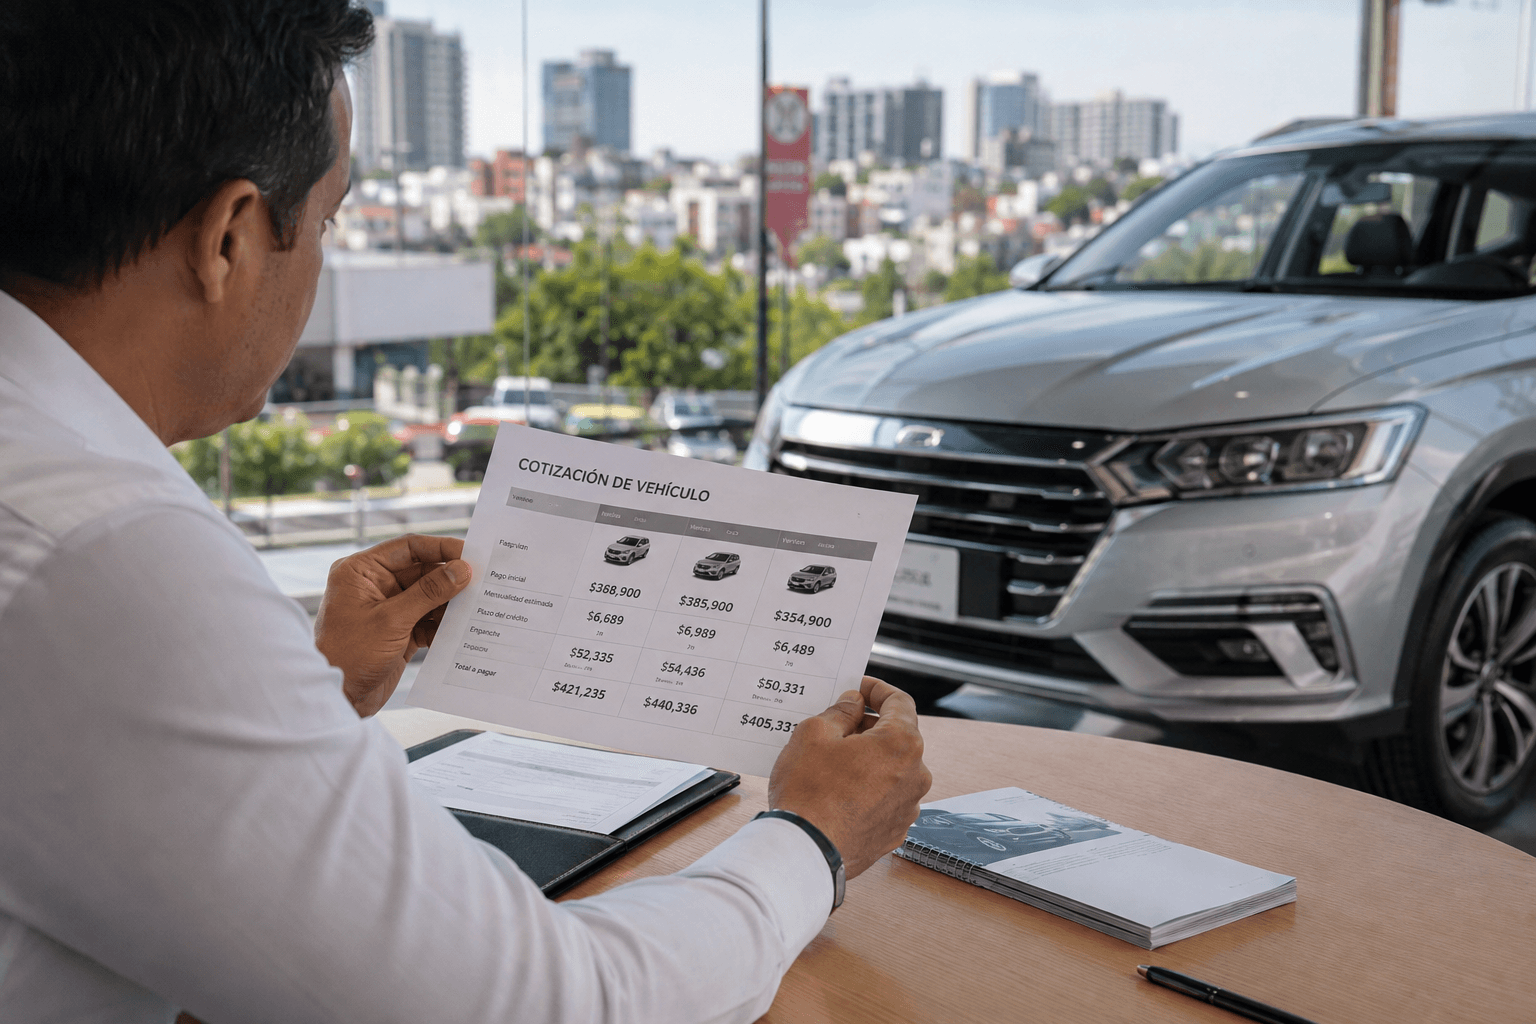
Exige la cotización por escrito (PDF o documento firmado) y guarda todas las simulaciones para comparar "manzana con manzana". Los datos mínimos que debes solicitar a cada prestamista son:
- Monto del crédito y cuota inicial.
- Plazo en meses.
- Tasa nominal anual y, sobre todo, la TCEA (o su equivalente APR) que integra costos.
- Monto y periodicidad de la cuota mensual.
- Comisiones (apertura, administración, disposición, cobros por mora) y el momento en que se cobran.
- Seguros obligatorios (daños, robo, vida, GAP si aplica) y su costo; aclara si están incluidos en la cuota o se cobran aparte.
- Texto exacto de la cláusula de prenda que indique que el vehículo queda como garantía y cómo se ejecuta esa garantía.
Revisa también penalizaciones por pago anticipado, condiciones que activan la ejecución de la prenda, responsabilidades por guarda y traslado del vehículo y las políticas de notificación en caso de mora.
Entra el siguiente enlace
Cómo calcular el costo real con tus números
Pide la TCEA y úsala para comparar. Si no la entregan, arma tu propia simulación con los datos de la cotización: monto solicitado (M), tasa nominal anual (i), plazo en meses (n), comisiones iniciales (C_ap) y costo total de seguros (S_total).
Pasos prácticos:
1) Calcula la cuota básica de capital e interés. Convierte la tasa nominal anual a tasa periódica (por ejemplo, dividir entre 12 si la capitalización es mensual) y aplica la fórmula de pago de una anualidad o solicita al prestamista la cuota sin seguros.
2) Añade a esa cuota los seguros y comisiones periódicas si se cobran prorrateados; si las comisiones se cobran al inicio, súmalas al costo total.
3) Monto total pagado = (cuota mensual total × n) + comisiones iniciales + otros cargos únicos.
4) Costo total del crédito = monto total pagado − monto recibido (M). Esa diferencia representa intereses, comisiones y seguros.
Usa esos resultados para comparar costo total, cuota mensual y flexibilidad (posibilidad de pagos anticipados sin penalización, reestructuras, periodos de gracia, etc.).
Qué implica dejar el auto como garantía (prenda): riesgos y derechos
Cuando aceptas un crédito prendario, el vehículo respalda la obligación: en caso de incumplimiento el acreedor puede ejecutar la garantía para recuperar el saldo adeudado. Los riesgos inmediatos incluyen la pérdida del vehículo y afectación a tu movilidad; la ejecución o la mora también pueden dañar tu historial crediticio y generar costos adicionales (traslado, custodia, venta).
Antes de firmar exige claridad por escrito sobre: qué hechos constituyen incumplimiento, cómo y cuándo te notificarán, plazos para regularizar la deuda antes de cualquier acción sobre el vehículo y quién cubre costos de guarda y traslado. Si la cláusula de prenda tiene plazos cortos o términos imprecisos, pide que lo aclaren por escrito o busca otra oferta. Si tienes dudas sobre redacción o consecuencias, consulta a CONDUSEF o a un abogado y conserva la oferta y la simulación por escrito.
Escenarios de riesgo a modelar y medidas prácticas
Simula al menos estos escenarios con tus números:
- Pérdida temporal de ingresos (3–6 meses): calcula cuánto podrías pagar con ingresos reducidos y pregunta si la institución ofrece periodos de gracia o reestructuras.
- Daño parcial o pérdida total del vehículo: verifica que los seguros exigidos cubran el saldo insoluto o que el procedimiento de reclamación no te deje una deuda significativa.
- Necesidad de vender el auto antes de terminar el crédito: compara el saldo insoluto con el valor comercial estimado; si el saldo es cercano al valor del vehículo, el riesgo patrimonial aumenta.
Medidas para reducir riesgos: negociar condiciones de pago flexibles, evitar préstamos cuyo saldo inicial supere ampliamente el valor comercial del vehículo, comparar ofertas que no obliguen seguros excesivos y pedir la TCEA por escrito. Señales de alerta: ausencia de TCEA, comisiones altas sin explicación y cláusulas de prenda con ejecución acelerada o poco detallada.
Pasos finales
Reúne al menos tres cotizaciones por escrito: una de banco, una de financiera de agencia y una de una fintech si están disponibles. Compara TCEA, cuota mensual, comisiones, seguros y cláusulas de prenda. Guarda las simulaciones y busca asesoría (CONDUSEF o abogado) antes de firmar si encuentras términos confusos. La decisión correcta combina costo total, transparencia y flexibilidad ante riesgos, no solo la cuota más baja.
Recursos útiles
- Banco de México (información macro y reportes): https://www.banxico.org.mx
- CONDUSEF: https://www.condusef.gob.mx


